¿Qué debo mirar a la hora de invertir?
El mes de octubre arrancó con señales cruzadas, la inflación bajó a 1,7 en agosto y en septiembre volvió a 1,9 mensual de acuerdo al INDEC. La canasta básica subió un 2.6%. Al mismo tiempo el dólar se mantiene estable alrededor de los 1550 pesos, el riesgo país sigue en alza, ya se encuentra en 648 puntos, y las acciones argentinas en términos generales están a la baja (salvo energéticas). Por lo tanto, no todo estaría acompañando la ¿”desaceleración”? de la inflación. Siempre que tengamos que realizar un diagnóstico no sirve analizar variables en forma aislada, el bosque muchas veces es más importante que el árbol y en este caso claramente el resto de las variables macroeconómicas no siguen al tipo de cambio.
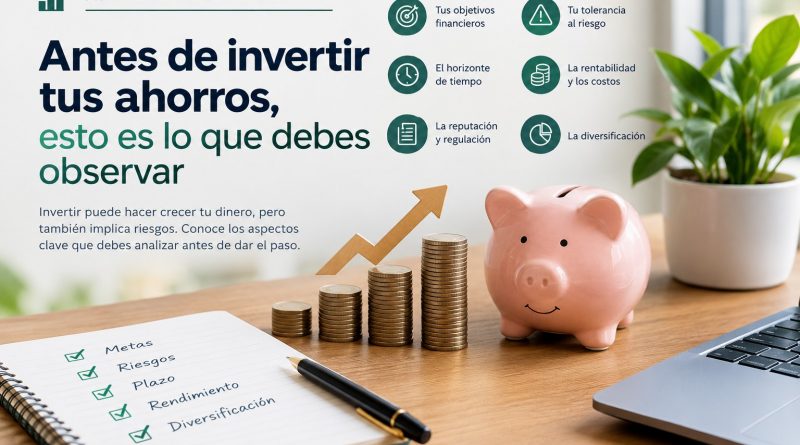
Dadas las circunstancias macro, en lugar de “buscar la mejor inversión” tiene más sentido pensar que objetivo tenés y cuál es el riesgo que estas dispuesto a asumir. Perfil y horizonte temporal son fundamentales a la hora de elegir un instrumento financiero adecuado.
Los diferentes perfiles se diferencian en la tolerancia al riesgo. Un perfil conservador no tolera pérdidas y busca rendimientos apenas por encima de la inversión. Un perfil moderado en cambio busca el crecimiento de su capital a lo largo del tiempo, en el mediano plazo, por lo cual tolera una pequeña volatilidad. Por el contrario, un perfil audaz o agresivo persigue altos niveles de rentabilidad, en general en el largo plazo. Estos perfiles no son fijos a lo largo del tiempo, sino que pueden variar de acuerdo a la edad, el capital,. la situación financiera o simplemente la experiencia que adquiera en los diferentes instrumentos.
Simplificando el análisis y considerando que tenemos 4 instrumentos básicos, podríamos decir que nuestra decisión estará en seleccionar el porcentaje de inversión en cada uno de los siguientes instrumentos de acuerdo a nuestro perfil como inversor. Supongamos que las opciones disponibles son: FCI en pesos, FCI en dólares, obligaciones negociables y CEDEARS-Acciones.
Perfil Conservador: Cedears-Acciones: 10% / FCI en pesos: 20 % /FCI en dólares: 30 % /ON: 40%
Perfil Moderado: Cedears Acciones: 25 % /FCI en pesos: 15 % / FCI en dólares: 35 % /ON: 25 %
Perfil agresivo: Cedears Acciones: 60%/ FCI en pesos: 15 % /FCI en dólares: 15 % / ON: 10%
| Perfil de Riesgo | Cedears-Acciones | FCI en Pesos | FCI en Dólares | ON |
|---|---|---|---|---|
| Conservador | 10% | 20% | 30% | 40% |
| Moderado | 25% | 15% | 35% | 25% |
| Agresivo | 60% | 15% | 15% | 10% |
Como observamos en estos ejemplos sencillos, a medida que el perfil de riesgo es más elevado mayor es la proporción de instrumentos de renta variable. En orden inverso, a medida que somos más conservadores la proporción de la cartera en renta fija es mayor a la de renta variable. A medida que aumenta el riesgo, aumenta la volatilidad. En el mismo orden, cuanto menos riesgo asumimos mayor en la proporción de la cartera dolarizada, ya que nos cubrimos de una eventual suba en el tipo de cambio.
Un perfil conservador probablemente priorice liquidez y cobertura ante variaciones en el TC y seguramente sea de corto plazo, plazo no mayor a 1 año. Uno moderado puede buscar cobertura frente a la inflación, sumar renta en dólares y algo de cedears y acciones, una cartera equilibrada; mientras que un perfil agresivo tiene más margen para asumir volatilidad en acciones, activos internacionales o criptomonedas, teniendo en cuenta siempre el largo plazo.
Al momento de invertir existen infinidad de variables que influyen en la toma de decisiones, por lo cual es importante focalizar en objetivos de modo de invertir en activos que nos acerquen al mismo. Por ejemplo, si quiero resguardar mi capital para cambiar el auto en los próximos 6 meses, claramente no voy a invertir en renta variable. Seguramente mis opciones se centren en plazos fijos, money market, algún FCI y no mucho más. Por el contrario si mi portafolio tiene como destino mi jubilación seguramente invierta en activos seguros y que al menos tengan historial de rendimientos estables a lo largo de los años. Mientras que si mi perfil es agresivo o audaz, con poca o nula aversión al riesgo la mayor parte de mi cartera estará compuesta por renta variable de empresas de vanguardia, starts ups y muchas relacionadas con la tecnología y la IA solo por mencionar dos ramas de mucho crecimiento y marcada volatilidad, el menos en los últimos dos o tres años a la fecha.
Por lo tanto, recomendamos mirar antes de invertir:
- Si la inflación sigue en baja, las tasas fijas en pesos son atractivas.
- Si la inflación aumenta, bonos ajustados por CER son una buena opción.
- Si buscas renta en dólares y aceptas riesgo argentino, no pierdas de vista los Bonos Soberanos.
- Si te inclinas por acciones locales: el sector energía está en plena expansión y sigue prometiendo rendimientos extraordinarios.
- Si querés diversificar y seguridad, SPY y QQQ, son dos que nunca fallan.
- Si lo que buscas es mayor riesgo y a largo plazo, el Bitcoin escalonado no lo perdería de vista.
La clave está en que cada instrumento cumple una función distinta dentro de la cartera de acuerdo a preferencias y necesidades, muchas veces estacionales de los inversores. No todo tiene que crecer al mismo tiempo para que una estrategia tenga sentido. Así, un simple ejemplo, un inversor puede concentrar la mayor inversión en SPY y QQQ (el 80% de la inversión porque su destino es la jubilación) y tener un 10% en corto plazo con un plazo fijo porque lo va a necesitar en 30 días y otro 10% en bonos argentinos que lo cubran del efecto inflacionario. Todo depende de las necesidades instantáneas de cada inversor.
Reiteramos y finalizamos, es fundamental saber de antemano qué objetivos se quieren cumplir, respondiendo a preguntas tales como ¿para qué estoy haciendo la inversión?, ¿qué riesgo estoy dispuesto a asumir? y ¿cuál es el lapso de tiempo en que se va a efectuar la inversión?
Desde Contanews bregamos por la inclusión y educación financiera.
Contanews – Noticias que conectan