ContaNews, noticias que conectan. Un resumen completo con datos e información de los temas que nos interesan.
DÍA DEL EMPLEADO DE COMERCIO. El 26/09/2026 es el día del empleado de comercio, pero la FAECyS y las entidades empresarias del sector acordaron trasladarlo al 28/09/2026 para que los empleados del sector tengan su reconocimiento con todos los alcances de la Ley. En este sentido dicho día no se podrá otorgar como franco compensatorio de descanso semanal. En caso de que el trabajador preste servicios, el mismo se liquidará como si hubiese trabajado un día feriado. En el mismo orden de ideas, el PEN confirmó que el lunes 9 de noviembre será decretado feriado nacional, en el marco de la visita oficial del papa León XIV. Asimismo el 10 y el 11 podrá ser decretado exclusivamente por las jurisdicciones de Córdoba Y Bs As por los respectivos recorridos previstos.
CERTIFICADO DE TRABAJO (ARTÍCULO 80): LA AGENCIA DE RECAUDACIÓN Y CONTROL ADUANERO (ARCA) DISPUSO LAS INSTRUCCIONES PARA SU EMISIÓN DIGITAL. El empleador podrá confeccionar el Formulario 984 mediante el sistema «Simplificación Registral». Una vez tramitado, la persona trabajadora estará facultada para su consulta y descarga en formato PDF desde la página de ARCA, «Trabajo en Blanco». La validación del trámite mediante la Clave Fiscal correspondiente se considera plena e idónea para la instrumentación electrónica, omitiéndose la necesidad de firma digital en dicha modalidad. Por su parte, se mantiene vigente el formato físico en papel, el cual exige su impresión por duplicado, la firma hológrafa del empleador —o de su apoderado— y del trabajador, así como la correspondiente certificación. ARCA precisó los requisitos informativos a consignar por el empleador y la integración de los datos preexistentes relativos a relaciones laborales, remuneraciones, aportes y contribuciones. El presente procedimiento se encuadra en la Resolución General 5848/2026, en el marco del proceso de digitalización de la documentación laboral.
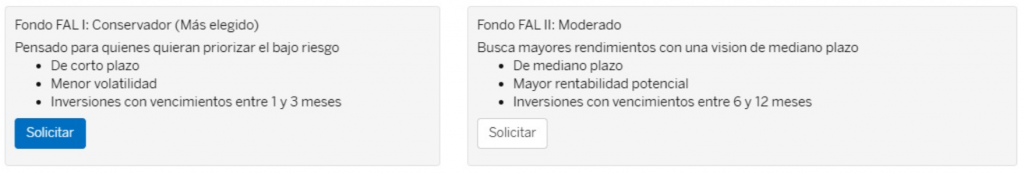
FONDO DE ASISTENCIA LABORAL (FAL): Constituye un régimen de capitalización y ahorro previo, Ley N.° 27.802 de Modernización Laboral y reglamentado por el Decreto N.° 408/2026, orientado a la cobertura de indemnizaciones por extinción del contrato de trabajo en el sector privado. Dicho mecanismo tendrá vigencia a partir del 1/11/2026.Aportes patronales: Se conforma mediante la reasignación de una porción de las contribuciones patronales con destino previo a la Administración Nacional de la Seguridad Social (ANSES). La alícuota se fija en un 1 % para grandes empresas y en un 2,5 % para Pequeñas y Medianas Empresas (PyMEs), calculada sobre la base imponible de las remuneraciones.Inversión y rendimiento: El capital integrado en la cuenta individual de cada empleador se depositará en entidades financieras autorizadas y se aplicará a instrumentos regulados por la Comisión Nacional de Valores (CNV), con el propósito de devengar rendimientos financieros. Cabe mencionar que el rendimiento podrá ser positivo o negativo de acuerdo a los instrumentos en los que se aplique, por lo cual la elección del banco con el cual operará y en los instrumentos en los que se invertirá la empresa resulta de vital importancia. Muchos bancos y brokers ya están promocionando dichas cuentas y brindando opciones de inversión de acuerdo al perfil de riesgo de cada empleador. Patrimonio de afectación específica: Los recursos poseerán carácter de inalienables, inembargables y de afectación exclusiva. En consecuencia, solo podrán destinarse a cancelar las obligaciones pecuniarias derivadas de la extinción de la relación de trabajo (tales como despidos sin justa causa, preaviso o fallecimiento del trabajador), quedando excluida su aplicación en caso de muerte del empleador.
Ejemplos ofrecidos por BBVA
EL INDEC ACTUALIZÓ LOS MONTOS DE LAS SANCIONES POR INCUMPLIMIENTO EN LA PROVISIÓN DE INFORMACIÓN, FALSEDAD DE DATOS U OMISIONES MALICIOSAS. Mediante la Resolución N° 133/2026, se incrementaron las penalidades dispuestas por la Ley N° 17.622. A partir de la entrada en vigencia de dicha actualización, los importes pecuniarios se fijan entre un mínimo de $ 19.397,92 y un máximo de $ 1.924.720,29 para aquellos sujetos obligados que omitan suministrar en tiempo y forma la información requerida para la elaboración de estadísticas y censos oficiales, o que incurran en falsedad u omisión maliciosa de datos. Asimismo, se estableció en $ 39.454,30 el umbral de inapelabilidad estipulado en la reglamentación. Este importe rige el régimen recursivo de las sanciones y resulta independiente de los límites mínimos y máximos punitivos. Dichos valores fueron adecuados conforme a la variación del Índice de Precios Internos al por Mayor (IPIM) correspondiente al primer semestre de 2026, sustituyendo la escala de montos vigente desde el inicio del presente ejercicio fiscal.
RÉGIMEN SIMPLIFICADO PARA PEQUEÑOS CONTRIBUYENTES (MONOTRIBUTO). PRONUNCIAMIENTO JUDICIAL DEJA SIN EFECTO LA EXCLUSIÓN DE OFICIO DISPUESTA POR ARCA ANTE EL CÓMPUTO DE UNA NOTA DE CRÉDITO. La Sala IV de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal ratificó el fallo de primera instancia que revocó la exclusión del Régimen Simplificado de una contribuyente. La controversia se centró en la omisión de evaluación, por parte del organismo fiscal en sede administrativa, de una nota de crédito con incidencia directa en la facturación bruta computada. El tribunal de alzada concluyó que la representación fiscal no logró rebatir razonablemente dicho fundamento en su recurso. Asimismo, se constató que la contribuyente había contemplado en sus determinaciones la deducción asociada al comprobante de ajuste, resultando insuficientes y genéricas las impugnaciones vertidas contra la pericia contable. El precedente jurisprudencial no sienta un criterio de aceptación automática para cualquier nota de crédito posterior, sino que ratifica la invalidez del acto administrativo dictado con deficiencias de fundamentación, sin sustento crítico y circunstanciado por parte del Fisco.
ARCA PRORROGA EL PLAZO DE PRESENTACIÓN DE LA DECLARACIÓN JURADA DEL IMPUESTO A LAS GANANCIAS CORRESPONDIENTE AL PERÍODO FISCAL 2025. Por medio de la Resolución General 5898/2026, ARCA dispuso la prórroga de la fecha límite para la presentación de la declaración jurada del Impuesto a las Ganancias relativa al período fiscal 2025, precisando el alcance operativo aplicable a los anticipos del ejercicio 2026 ante la eventual falta de presentación de dicha obligación. La medida alcanza a personas humanas y sucesiones indivisas, inscritas en el régimen general o comprendidas en el Régimen de Declaración Jurada Simplificada. La nueva fecha de vencimiento fijada para la presentación formal de la declaración jurada del período 2025 es el 13/10/2026 (reemplazando el plazo anterior del 22/09/2026 establecido por la RG 5890). Se ratifica que la fecha límite para el ingreso del saldo resultante del gravamen no sufrió modificaciones, habiendo operado el 27/07/2026. En caso de que ARCA no determine los anticipos 1 y 2 por falta de presentación jurada PF 2025, el contribuyente y/o responsable deberá estimarlos e ingresarlos sobre la base de cálculo que surja de sus papeles de trabajo. Anticipos del Impuesto a las Ganancias – Período fiscal 2026El vencimiento del primer anticipo opera el 24/09/2026. Por su parte, el cronograma para el segundo anticipo se estructurará conforme a la terminación de la Clave Única de Identificación Tributaria (CUIT) siendo el 13/10/2026 para 0,1,2 y 3; 14/10/2026 para 4, 5 y 6; 15/10/2026 para 7, 8 y 9.
NUEVA REGULACIÓN SOBRE ECHEQS. LA CNV DISPONE LA EXCLUSIÓN DE CHEQUES Y ESTABLECE LA OBLIGATORIEDAD DE TRANSFERENCIAS BANCARIAS ENTRE AGENTES E INVERSORES A PARTIR DEL 15/09/2026. Los agentes matriculados ante la Comisión Nacional de Valores (CNV) deberán canalizar la recepción y liquidación de fondos exclusivamente mediante transferencias. La Resolución General 1166/2026 deja sin efecto la utilización de cheques físicos y cartulares electrónicos (ECHEQ) para dichas transacciones, exigiendo que los flujos financieros se procesen desde y hacia cuentas bancarias o Claves Virtuales Uniformes (CVU) debidamente identificadas. Dichas cuentas deberán ser de titularidad o cotitularidad del comitente y permitir la trazabilidad del origen y destino de las sumas de dinero. La disposición alcanza, entre otros sujetos obligados, a los Agentes de Liquidación y Compensación (ALyC), con el objetivo de garantizar la disponibilidad inmediata y la transparencia operacional. Se aclara que la norma no impide la negociación bursátil de cheques de pago diferido. La restricción rige únicamente para el empleo de instrumentos de pago en las transferencias de fondos efectuadas entre los intermediarios y sus clientes.
MERCADO PAGO SERÁ UN BANCO. Según ha trascendido, antes de fin de año, Mercado Pago será un banco, ya que se aprobaría la licencia que necesita para tal fin. De esta manera se convertiría en el mayor banco de Argentina, ya que cuenta con 25 millones de usuarios, que verán convertido su CVU en CBU. De esta manera el unicornio se mete de lleno en el universo bancario conservando su parte Fintech que lo llevó hasta lo que es hoy en día. Apuntan claramente a las cuentas sueldo, de manera que los 20 billones de pesos mensuales pasen por sus sistemas y sean remunerados desde el momento cero a una tasa mayor que la que ofrece la competencia. Asimismo la inversión en IA hace que los perfiles de riesgo de sus clientes sean exactos, incluyendo financieramente a personas que se encuentran excluidas de la banca tradicional.
CRIPTOACTIVOS. LA REPÚBLICA ARGENTINA IMPLEMENTARÁ EL INTERCAMBIO AUTOMÁTICO DE INFORMACIÓN FISCAL A PARTIR DE 2029. El Estado argentino se ha comprometido a la adhesión al Marco de Reporte sobre Criptoactivos (CARF, por sus siglas en inglés), estándar internacional promovido por la OCDE y ratificado por el G20. Con fecha límite en septiembre de 2029, la autoridad tributaria iniciará el intercambio automático de información de operaciones con criptoactivos correspondientes a residentes fiscales, canalizadas mediante proveedores comprendidos por la norma. Dicho marco permitirá a ARCA disponer de datos internacionales estandarizados relativos a adquisiciones, enajenaciones, permutas y transferencias, a los fines de su contraste con las declaraciones juradas de los Impuestos a los Bienes Personales y a las Ganancias, entre otros. Las entidades y proveedores alcanzados deberán validar la residencia fiscal de sus clientes e informar las transacciones sujetas al régimen. Corresponderá al Estado nacional dictar la regulación local complementaria que precise la nómina de sujetos obligados, la fecha de inicio del relevamiento y el primer período fiscal objeto de reporte.
FACTURACIÓN ELECTRÓNICA. ARCA INTENSIFICA EL CONTROL SISTÉMICO A PARTIR DE DICIEMBRE Y RECHAZARÁ COMPROBANTES QUE OMITAN LA CONDICIÓN FRENTE AL IVA DEL RECEPTOR. ARCA ha iniciado el envío de notificaciones dirigidas a aquellos contribuyentes que formalizaron la emisión de comprobantes electrónicos sin especificar la categoría de IVA correspondiente al adquirente. El organismo otorgó plazo hasta el 30/11/2026 para la adecuación de los sistemas de facturación. Desde el 1/12/2026, la omisión, nulidad o falta de transmisión del campo «Condición frente al IVA del receptor» determinará el rechazo automático del comprobante. La medida incide de forma directa en los sistemas informáticos propios e integraciones mediante servicios web de facturación. Si bien la exigencia se encontraba estipulada en la Resolución General 5616/2024, ahora se decidió su control. Los emisores deberán coordinar con sus proveedores de software de gestión la correcta adaptación de los parámetros requeridos antes de la fecha límite fijada, a efectos de evitar rechazos en la emisión de comprobantes.
INVERSIONES. El riesgo país recientemente ha experimentado una suba ubicándose por encima de los 600 puntos, lo cual produce un movimiento descendente en el precio de los activos con riesgo argentino, a su vez influenciado por el clima preelectoral y la suba de tasas de Estados Unidos. El dólar se ha movido levemente, habiendo aumentado en las últimas ruedas la cotización del MEP y del dólar minorista en unos 10 pesos en la última semana. La inflación de agosto fue de 1,7% siguiendo el sendero decreciente tal como viene sucediendo en los últimos meses. El crédito no se reactiva lo cual genera que el crecimiento en sectores claves siga estancado. El 2027 es un año electoral y el mercado está previendo dicha situación, por lo cual la dolarización de carteras y la salida de activos con riesgo argentino es una constante. Lo mismo sucede con las ON que se encuentran sobre la par y que podrían disminuir considerablemente su paridad, por lo cual si nuestra intención no es esperar al vencimiento probablemente sea momento de desprenderse y volcarse hacia instrumentos con mayor cobertura. Probablemente 2027 sea un año con mayor volatilidad en el tipo de cambio por lo cual hay que estar preparados para afrontar dicha situación, sobre todo si se tiene deuda en moneda extranjera y flujos en pesos, lo cual condiciona el poder de compra de dicha moneda. La rotación a CEDEARS es una opción recomendable y de esta manera posicionarse en acciones e índices del exterior. Con respecto a los bonos soberanos es lógico que no haya interés por los argentinos, dado que la suba de la tasa (y probablemente siga subiendo luego de las elecciones legislativas del 3 de noviembre en Estados Unidos) hace que los inversores exijan mayor rendimiento a los bonos locales, dado que los libre de riesgo están rindiendo por encima del 5%. Finalizando, cabe mencionar que es un buen momento para la inversión en la economía real mediante la adquisición de activos tangibles, dada la baja tasa de interés en el mercado local y la incertidumbre en instrumentos financieros de corto y mediano plazo.
Desde Contanews bregamos por la inclusión y educación financiera.